Domain cmis.de kaufen?
Wir ziehen mit dem Projekt
cmis.de um.
Sind Sie am Kauf der Domain
cmis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cmis.de kaufen?
Was bedeutet Differenzbesteuerung nach 25a UStG?
Die Differenzbesteuerung nach § 25a UStG ist ein spezielles Besteuerungsverfahren für Gebrauchtwarenhändler. Dabei wird die Umsatzsteuer nicht auf den vollen Verkaufspreis berechnet, sondern nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Einkauf besteuert wurde. Der Händler muss jedoch nachweisen, dass die Ware tatsächlich gebraucht ist und keine Vorsteuerabzugsberechtigung besteht. Die Differenzbesteuerung kann zu steuerlichen Vorteilen führen, da nur ein Teil des Verkaufserlöses der Umsatzsteuer unterliegt. **
Was ist Differenzbesteuerung nach 25a?
Was ist Differenzbesteuerung nach 25a? Die Differenzbesteuerung nach §25a UStG ist eine spezielle Regelung zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Antiquitäten und Sammlerstücken. Dabei wird die Umsatzsteuer nicht auf den vollen Verkaufspreis erhoben, sondern nur auf die Differenz zwischen Ankaufs- und Verkaufspreis. Dies soll verhindern, dass die Umsatzsteuer mehrfach auf den gleichen Gegenstand erhoben wird. Die Differenzbesteuerung gilt nur für Unternehmer, die diese Gegenstände im Rahmen ihres Unternehmens verkaufen. **
Ähnliche Suchbegriffe für Differenzbesteuerung-nach-25a-UStG
Top-Angebote
Produkte zum Begriff Differenzbesteuerung-nach-25a-UStG:
-
Huawei 'EMMA-A02, ENERGY MANAGEMENT '(0% MwSt §12 III UstG)Die smarte Ergänzung für Ihr Huawei Heimspeichersystem Überwachung in der Huawei App AC-Anschluss: 230V / 50Hz Spannungsbereich: 10 bis 80 V Kommunikation: WLAN, LAN, RS485 Schutzklasse: IP 2X281,65 €*Versand: 19,90 €Sichere Weiterleitung zum Anbieter
-
Huawei 'EMMA-A02, Energy Management '(0% MwSt §12 III UstG)AC-Anschluss: 230 V / 50 Hz Spannungsbereich: 10 bis 80 V Kommunikation: WLAN, LAN, RS485 Schutzklasse: IP 2X Unterstütze Komponenten: bis zu 3 Hybrid WR, bis zu 2 Smart Charger, bis zu 2 Wärmepumpen Kompatible WR: Huawei SUN2000 2-6KTL-L1, 8-10K-LC0, 3-10KTL-M1, 12-25KTL-M5, 12-25K-MB0 Kompatibles Zubehör: Huawei Smart Charger, Wärmepumpen mit SG-Ready Schnittstelle, Shelly Device279,67 €*Versand: 19,90 €Sichere Weiterleitung zum Anbieter
-
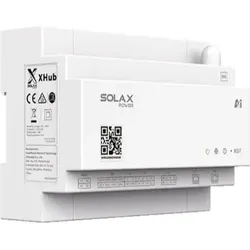
Solax 'XHub, Energy Management Sys '(0% MwSt §12 III UstG)KI-gestützte Steuerzentrale für intelligentes Energiemanagement Optimiert die Energieflüsse im Solax Heimspeichersystem Anbindung von Wallboxen, Wärmepumpen und Smart Devices Kompatibel mit EEBUS und gängigen Regelschnittstellen Ersetzt das herkömmliche Energy Meter Direkte Messung bis 80 A oder indirekte Messung über Stromwandler Umfangreiche Schnittstellen: WLAN, LAN, Bluetooth, RS485 und digitale Ein-/Ausgänge Visualisierung und Steuerung über Solax Cloud und App Geeignet für Residential- und Small-Commercial-Anwendungen Kompakte Bauweise mit Schutzklasse IP20306,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet "differenzbesteuert" gemäß § 25a UStG?
"Differenzbesteuerung" gemäß § 25a UStG bezieht sich auf die Besteuerung von gebrauchten Gegenständen, Kunstgegenständen, Sammlungsstücken oder Antiquitäten. Dabei wird die Umsatzsteuer nicht auf den vollen Verkaufspreis erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dies ermöglicht eine Vereinfachung der Besteuerung und berücksichtigt den bereits besteuerten Vorbesitz. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Wer ist Leistungsempfänger nach 13b UStG?
Leistungsempfänger nach § 13b UStG ist in der Regel der Unternehmer, der eine steuerpflichtige Leistung von einem ausländischen Unternehmer bezieht. Dieser Unternehmer ist verpflichtet, die Umsatzsteuer für die Leistung als Leistungsempfänger in Deutschland zu versteuern. Es handelt sich also um eine Umkehr der Steuerschuldnerschaft, bei der der Leistungsempfänger die Umsatzsteuer schuldet, anstatt der ausländische Leistungserbringer. Es gibt jedoch Ausnahmen und Besonderheiten, die in bestimmten Fällen zu beachten sind. Wer genau als Leistungsempfänger nach § 13b UStG gilt, sollte daher im Einzelfall geprüft werden. **
-
Wer ist Kleinunternehmer nach 19 UStG?
Kleinunternehmer nach § 19 UStG ist eine natürliche Person oder Personengesellschaft, die einen geringen Jahresumsatz erzielt. Um als Kleinunternehmer zu gelten, darf der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht übersteigen und im laufenden Kalenderjahr voraussichtlich 50.000 Euro nicht übersteigen. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie haben jedoch auch keinen Vorsteuerabzug und müssen keine Umsatzsteuervoranmeldung abgeben. Es ist wichtig, dass Kleinunternehmer diese Regelung beachten und entsprechend in ihren Geschäftsunterlagen kennzeichnen. **

Was sind Leistungen nach 13b UStG?
Leistungen nach 13b UStG sind Umsätze, die von ausländischen Unternehmern erbracht werden, die in Deutschland nicht ansässig sind. Diese Leistungen unterliegen der sogenannten Reverse-Charge-Regelung, bei der der Leistungsempfänger die Umsatzsteuer selbst abführen muss. Typische Beispiele für Leistungen nach 13b UStG sind Bauleistungen, bestimmte Dienstleistungen im Bereich des Anlagenbaus oder der Gebäudereinigung. Es ist wichtig, die Vorschriften des 13b UStG genau zu beachten, um mögliche Steuerfallen zu vermeiden und die korrekte Abführung der Umsatzsteuer sicherzustellen. **
Was ist Kleinunternehmer nach 19 UStG?
Was ist Kleinunternehmer nach 19 UStG? Gemäß § 19 UStG ist ein Kleinunternehmer ein Unternehmer, der im vorangegangenen Kalenderjahr einen Gesamtumsatz von höchstens 22.000 Euro erzielt hat und im laufenden Kalenderjahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften wird. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie haben jedoch auch keinen Vorsteuerabzug und müssen keine Umsatzsteuervoranmeldungen abgeben. Kleinunternehmerregelung gilt nur für natürliche Personen und Personengesellschaften, nicht für Kapitalgesellschaften. **
Top-Angebote
Produkte zum Begriff Differenzbesteuerung-nach-25a-UStG:
-
Pylontech 'Force-L1 Battery management '(0% MwSt §12 III UstG)Force-L1 Battery management system SKU: 661331 Pylontech has been pioneering the market for energy storage systems since 2009. Their Lithium Iron Phosphate (LFP) batteries are widely used for residential, commercial and grid tied storage systems.584,00 €*Versand: 49,90 €Sichere Weiterleitung zum Anbieter
-
Huawei 'EMMA-A02, ENERGY MANAGEMENT '(0% MwSt §12 III UstG)Die smarte Ergänzung für Ihr Huawei Heimspeichersystem Überwachung in der Huawei App AC-Anschluss: 230V / 50Hz Spannungsbereich: 10 bis 80 V Kommunikation: WLAN, LAN, RS485 Schutzklasse: IP 2X281,65 €*Versand: 19,90 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Differenzbesteuerung nach 25a UStG?
Die Differenzbesteuerung nach § 25a UStG ist ein spezielles Besteuerungsverfahren für Gebrauchtwarenhändler. Dabei wird die Umsatzsteuer nicht auf den vollen Verkaufspreis berechnet, sondern nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Einkauf besteuert wurde. Der Händler muss jedoch nachweisen, dass die Ware tatsächlich gebraucht ist und keine Vorsteuerabzugsberechtigung besteht. Die Differenzbesteuerung kann zu steuerlichen Vorteilen führen, da nur ein Teil des Verkaufserlöses der Umsatzsteuer unterliegt. **
-
Was ist Differenzbesteuerung nach 25a?
Was ist Differenzbesteuerung nach 25a? Die Differenzbesteuerung nach §25a UStG ist eine spezielle Regelung zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Antiquitäten und Sammlerstücken. Dabei wird die Umsatzsteuer nicht auf den vollen Verkaufspreis erhoben, sondern nur auf die Differenz zwischen Ankaufs- und Verkaufspreis. Dies soll verhindern, dass die Umsatzsteuer mehrfach auf den gleichen Gegenstand erhoben wird. Die Differenzbesteuerung gilt nur für Unternehmer, die diese Gegenstände im Rahmen ihres Unternehmens verkaufen. **
-
Was bedeutet "differenzbesteuert" gemäß § 25a UStG?
"Differenzbesteuerung" gemäß § 25a UStG bezieht sich auf die Besteuerung von gebrauchten Gegenständen, Kunstgegenständen, Sammlungsstücken oder Antiquitäten. Dabei wird die Umsatzsteuer nicht auf den vollen Verkaufspreis erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dies ermöglicht eine Vereinfachung der Besteuerung und berücksichtigt den bereits besteuerten Vorbesitz. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Ähnliche Suchbegriffe für Differenzbesteuerung-nach-25a-UStG
-
Huawei 'EMMA-A02, Energy Management '(0% MwSt §12 III UstG)AC-Anschluss: 230 V / 50 Hz Spannungsbereich: 10 bis 80 V Kommunikation: WLAN, LAN, RS485 Schutzklasse: IP 2X Unterstütze Komponenten: bis zu 3 Hybrid WR, bis zu 2 Smart Charger, bis zu 2 Wärmepumpen Kompatible WR: Huawei SUN2000 2-6KTL-L1, 8-10K-LC0, 3-10KTL-M1, 12-25KTL-M5, 12-25K-MB0 Kompatibles Zubehör: Huawei Smart Charger, Wärmepumpen mit SG-Ready Schnittstelle, Shelly Device279,67 €*Versand: 19,90 €Sichere Weiterleitung zum Anbieter
-
Solax 'XHub, Energy Management Sys '(0% MwSt §12 III UstG)KI-gestützte Steuerzentrale für intelligentes Energiemanagement Optimiert die Energieflüsse im Solax Heimspeichersystem Anbindung von Wallboxen, Wärmepumpen und Smart Devices Kompatibel mit EEBUS und gängigen Regelschnittstellen Ersetzt das herkömmliche Energy Meter Direkte Messung bis 80 A oder indirekte Messung über Stromwandler Umfangreiche Schnittstellen: WLAN, LAN, Bluetooth, RS485 und digitale Ein-/Ausgänge Visualisierung und Steuerung über Solax Cloud und App Geeignet für Residential- und Small-Commercial-Anwendungen Kompakte Bauweise mit Schutzklasse IP20306,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist Leistungsempfänger nach 13b UStG?
Leistungsempfänger nach § 13b UStG ist in der Regel der Unternehmer, der eine steuerpflichtige Leistung von einem ausländischen Unternehmer bezieht. Dieser Unternehmer ist verpflichtet, die Umsatzsteuer für die Leistung als Leistungsempfänger in Deutschland zu versteuern. Es handelt sich also um eine Umkehr der Steuerschuldnerschaft, bei der der Leistungsempfänger die Umsatzsteuer schuldet, anstatt der ausländische Leistungserbringer. Es gibt jedoch Ausnahmen und Besonderheiten, die in bestimmten Fällen zu beachten sind. Wer genau als Leistungsempfänger nach § 13b UStG gilt, sollte daher im Einzelfall geprüft werden. **
-
Wer ist Kleinunternehmer nach 19 UStG?
Kleinunternehmer nach § 19 UStG ist eine natürliche Person oder Personengesellschaft, die einen geringen Jahresumsatz erzielt. Um als Kleinunternehmer zu gelten, darf der Umsatz im vorangegangenen Kalenderjahr 22.000 Euro nicht übersteigen und im laufenden Kalenderjahr voraussichtlich 50.000 Euro nicht übersteigen. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie haben jedoch auch keinen Vorsteuerabzug und müssen keine Umsatzsteuervoranmeldung abgeben. Es ist wichtig, dass Kleinunternehmer diese Regelung beachten und entsprechend in ihren Geschäftsunterlagen kennzeichnen. **
-
Was sind Leistungen nach 13b UStG?
Leistungen nach 13b UStG sind Umsätze, die von ausländischen Unternehmern erbracht werden, die in Deutschland nicht ansässig sind. Diese Leistungen unterliegen der sogenannten Reverse-Charge-Regelung, bei der der Leistungsempfänger die Umsatzsteuer selbst abführen muss. Typische Beispiele für Leistungen nach 13b UStG sind Bauleistungen, bestimmte Dienstleistungen im Bereich des Anlagenbaus oder der Gebäudereinigung. Es ist wichtig, die Vorschriften des 13b UStG genau zu beachten, um mögliche Steuerfallen zu vermeiden und die korrekte Abführung der Umsatzsteuer sicherzustellen. **
-
Was ist Kleinunternehmer nach 19 UStG?
Was ist Kleinunternehmer nach 19 UStG? Gemäß § 19 UStG ist ein Kleinunternehmer ein Unternehmer, der im vorangegangenen Kalenderjahr einen Gesamtumsatz von höchstens 22.000 Euro erzielt hat und im laufenden Kalenderjahr voraussichtlich nicht mehr als 50.000 Euro Umsatz erwirtschaften wird. Kleinunternehmer sind von der Umsatzsteuer befreit und müssen somit keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie haben jedoch auch keinen Vorsteuerabzug und müssen keine Umsatzsteuervoranmeldungen abgeben. Kleinunternehmerregelung gilt nur für natürliche Personen und Personengesellschaften, nicht für Kapitalgesellschaften. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.